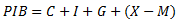Mostrando entradas con la etiqueta EEUU. Mostrar todas las entradas

lunes, 5 de septiembre de 2016

EE.UU y China sentencian al planeta.

Obama y Xi Jinping


"Algún día veremos esto como el momento en que finalmente decidimos salvar nuestro planeta"


El pasado viernes Barack Obama anunciaba a bombo y platillo que, aprovechando  la cumbre del G20, China y EE.UU. ratificarían el Acuerdo de París, salvando así nuestro planeta. Tras no haber ratificado el Protocolo de Kyoto, el mero hecho de que EE.UU. firme un acuerdo climático puede resultar ilusionante a simple vista para la opinión pública. Además del obstruccionismo de EE.UU., la reticencia de los países no industrializados a transitar vías de desarrollo sin combustibles fósiles, exentos de responsabilidad en su agotamiento y consiguientes emisiones pasadas, invita a pensar que la suma de China es también una grandísima noticia. Pero, ¿sabemos qué es lo que han firmado ambos países? 

Históricamente, los acuerdos climáticos eran denominados como top-down, es decir, una modalidad en la que se establecía un marco global e integrado con responsabilidades diferenciadas entre los países. El Protocolo de Kyoto, el acuerdo más ambicioso hasta la fecha, marcaba como objetivo una reducción del 5% de las emisiones de gases de efecto invernadero (GEI) a nivel global para 2008-2012 con respecto a 1990, con una mayor responsabilidad de los países denominados Anexo I (los países industrializados).  Sin embargo, el Acuerdo de París ha sido un acuerdo bottom-up, en el que cada país ha hecho su propia contribución voluntaria y en la que todo mecanismo de cooperación internacional no responde a una estrategia global, sino proyecto a proyecto y habitualmente regido por mecanismos de mercado como el comercio de permisos de emisiones.

Por lo tanto, lo que se ha ratificado este viernes es una reducción del 13% con respecto a 2005 por parte de EE.UU y un aumento de un casi 40%* de las emisiones respecto al mismo año correspondiente a China. Es decir, a nivel global, se trata de un aumento de emisiones que tiene doble gravedad añadida: 1/ al establecer 2005 como año base en vez de 1990, las emisiones totales son aún mayores, pues en 2005 fue el año de mayores emisiones mundiales y además desde entonces ya comenzaron a caer debido a la crisis; 2/ Ambos son los mayores emisores de GEI del planeta, por lo que aumentos por su parte también suponen un mayor total de GEI emitidos a la atmósfera, que si se tratara de cualquier otro país.

Emisiones por sectores en EE.UU (1990-2012)

Fuente: EPA Enlace (2014).

El acuerdo no supone un hito que vaya a revertir un modelo de economía fósil sino que más bien, rema a favor de corriente de las dinámicas que impone el diseño de la economía mundial. Es lo que se llaman filtraciones: si algunos países tienen la obligación de reducir sus emisiones y otros pueden aumentarlas, lógicamente se producirá una trasvase de industrias sucias de aquellos a estos. La abolición irrefrenable de las barreras comerciales y de capitales comenzada tras la Segunda Guerra Mundial establece el marco perfecto para dar rienda suelta a estas dinámicas. Un caso extremo es el vivido con el TLC entre México y EE.UU. por el que los productos que consumen los estadounidenses trasladaron su producción al norte de México -las denominadas maquilas- con menos restricciones ambientales y laborales. Curiosamente, la pérdida de este empleo de bajísima calidad está siendo utilizada por el candidato Donald Trump, cuya cruzada racista no se entendería sin tener como poso la seducción a las clases populares que sufren el desempleo y la precariedad en EE.UU. 

De esta manera, el Acuerdo de París es un guante a medida de estas nocivas tendencias. Los países anteriormente conocidos como "industrializados" cada vez serán más países "consumidores" de productos producidos a miles de kilómetros, con menores exigencias ambientales, laborales, democráticas, etc. Según el IPCC, aumentos en las emisiones del volumen que anticipan estos anuncios -y los que están por llegar del resto de países prácticamente garantizan aumentos en las temperaturas de al menos 3ºC, con las graves consecuencias que esto trae consigo: problemas para cultivos importantes para la alimentación, fenómenos meteorológicos extremos, subida del nivel del mar, etc. El acuerdo firmado por EE.UU. y China, por lo tanto, debería ser más una llamada de atención sobre la incapacidad de los gobiernos para poner freno a un modelo socioeconómico que es, a todas luces, insostenible.


_____________________
* Asumiendo un crecimiento económico 2020-2030 según las previsiones de la OCDE.

jueves, 21 de enero de 2016

Las cuatro claves de la crisis latente

crisis
Cuando irrumpió la Gran Recesión, la Reina de Inglaterra preguntaba en la London School of Economics cómo era posible que ningún economista la hubiera previsto. El hoy gurú económico de Ciudadanos, Luis Garicano, contestó que "en cada etapa, alguien confiaba en otro alguien, y cada uno pensó que hacía lo correcto". Es decir, quienes pilotaban el tren hacían lo correcto, no recibieron ningún aviso de la sala de máquinas pero, inexplicablemente, alguna pieza falló e hizo que el tren descarrilara. Sin embargo, economistas críticos llevaban años avisando de que algo gordo podía pasar. 
La crisis que nació en 2008 nos acompaña tan persistentemente que se podría decir, incluso, que nos hemos acostumbrado a ella. A su brutal normalidad. Tal es así que los nuevos indicios de que la Gran Depresión va a entrar en su 'segundo round' parecen estar pasando inadvertidos o, al menos, no se les está prestando la atención que requerirían. Con el objetivo de que economistas como Luis Garicano no puedan volver a repetir impunemente su fatídica frase, aquí van las 4 claves por las que la crisis va a volver a golpear.

1- Seguimos en el 'primer round'. El régimen de la "demanda tensionada".

Empleo e Inversión crisis
Fruto del desmantelamiento progresivo del Estado del Bienestar, la caída de los salarios reales y el aumento de la desigualdad bajo el 'statu quo' neoliberal, la caída del poder adquisitivo de la gran mayoría de la ciudadanía mantiene la demanda, el consumo, a régimen. Vivimos bajo el régimen de la "demanda tensionada". Así, durante los primeros compases de la Gran Recesión, el golpe fue tan fuerte que los dirigentes mundiales parecían decididos a hacer algo, incluso "refundar el capitalismo". Por el contrario, se emprendió un a carrera contrarreloj para socializar las pérdidas de la banca y apretar aún más la demanda mediante las políticas de austeridad. 
Tanto en EE.UU. como en Europa se promovió una caída del tipo de interés (mediante diferentes vías) con la esperanza de que el crédito volviera a regar la economía, creciera la inversión y, con ella, el consumo. No contaban (o sí) con la 'trampa de la liquidez': en un entorno de deflación (caída de los precios) es preferible conservar el dinero a invertirlo, sea cual sea el tipo de interés. Alguna mente desconfiada podría pensar que la bajada de tipos tan solo perseguía financiar prácticamente gratis a la banca quebrada. Por lo tanto, el crédito productivo no se ha restituido. Tampoco lo han hecho la inversión, ni el empleo ni, por lo tanto, el consumo.

2- Sin consumo no hay comercio.

Lógico: si la respuesta a la crisis no ha sido capaz siquiera de restituir la capacidad de compra de las ya depauperadas desde los años 80 clases medias y trabajadoras, el comercio mundial se ha de ver afectado. El "Índice Báltico" se creó en 1985 como una forma de medir la salud del comercio internacional. En 2008 ya anticipó la crisis con una brusca caída y la prensa económica alerta de que este índice no ha dejado de caer durante todo 2015 y que se encuentra actualmente en mínimos.

3- Sin comercio, China sufre.

China es la segunda potencia comercial del mundo por detrás de la UE-28, la primera si solo comparamos entre países y, además, el comercio exterior representa más del 40% de su economía. No es de extrañar por lo tanto que, con la demanda de los países consumidores estancada y el comercio internacional muy resentido, la economía China atraviese turbulencias muy serias. Tan serias como para que las autoridades chinas devaluaran el yuan para combatirlas hace ya medio año y sin éxito, pues asistimos las últimas semanas a jornadas en la Bolsa de Pekín realmente duras. 
Algunos economistas, viendo la que se les viene encima, abonan el camino para que se atribuyan las causas de este 'segundo round' de la Gran Recesión a fallas en la organización monetaria y, en concreto en su regulador: el Estado. Confunden causas con consecuencias. Las crisis siempre comienzan en la economía real y esta es sistémica.

4- Si China sufre, las materias primas sufren.

Cuando la economía de un país que alberga a 1 de cada 5 habitantes del planeta pasa por dificultades, la economía mundial no puede esquivar el embate. Si aprietas al régimen de la "demanda tensionada" con las políticas de austeridad europeas, la leve recuperación de EE.UU.-inmerso en la trampa de la liquidez- y le añades la caída del gigante asiático, las consecuencias para la demanda son realmente trágicas. El comercio de materias primas entre África (su principal suministrador) y China cayó un 40% el año pasado y lo seguirá haciendo. La consecuencia es que los precios de las materias primas están en caída libre, lo que es una buena noticia a corto plazo para sus consumidores -como es el caso de España con el petróleo- pero una muy mala a medio plazo para los productores. 
Las noticias de yacimientos de 'shale' en EE.UU. en los que se invirtieron cifras disparatadas que tienen que cerrar por los bajos precios del petróleo no dejan de sucederse. Sabiendo que la burbuja del 'fracking' (técnica mediante la que se extrae este petróleo no convencional) fue hinchada por el sistema financiero estadounidense, tenemos el cóctel listo para que el 'segundo round' de la Gran Recesión comience pronto. 

La crisis ya está en marcha, en realidad, desde los años 80, pues se trata de una crisis sistémica que tiene su origen en el régimen de la "demanda tensionada". Las señales están ahí y si se fían más del Royal Bank of Scotland... ¡vendan todo!


lunes, 24 de agosto de 2015

La crisis china y el petróleo: la vuelta de la Gran Recesión

China petróleo
China pierde fuelle. El gigante asiático ha pasado de una tasa de crecimiento medio del 7'4% entre 2010 y 2014 a una previsión de tan solo el 2,8% para 2015 según el Banco Mundial. Esa caída de más de 1/3 en el crecimiento de la economía China no tiene tan solo consecuencias inmediatas para el resto de la economía mundial, sino otras indirectas. En su expansión hacia una economía de mercado, China se convirtió en 2014 en la primera economía por PIB a nivel mundial, superando a EE.UU., por lo que si no nos extrañó que la crisis financiera del país americano hiciera temblar a la economía mundial, haríamos mal en quedarnos de brazos cruzados ante esta sacudida. 

China, cuyo crecimiento se ha sostenido durante estos años en la expansión inmobiliaria y, sobre todo, en las exportaciones, ha tomado la determinación de devaluar su moneda nacional (el yuán) para impulsar a las mismas. Esto efrenta a EE.UU. a un doble problema:


  • La capacidad de financiación de la economía China fue a parar en buena medida a comprar deuda estadounidense. Esta deuda se compró con yuanes que, tras la devaluación, tienen menor valor.
  • EE.UU. estaba a punto de llevar a cabo una operación para fortalecer el dólar, que se encuentra perdiendo valor frente al Euro en los últimos años. Si ya era difícil competir con las exportaciones chinas en la situación actual, la devaluación China hace la apreciación del dólar más peligrosa para la economía estadounidense. 

Además, China cuenta con reservas de prácticamente todos los recursos (incluso hay recursos, de alto valor económico, cuyas reservas se encuentran exclusivamente en territorio Chino). Las turbulencias en su economía han hecho que los precios internacionales de los recursos se desplomen, afectando directamente a otros grandes exportadores de recursos como Brasil.

Pero quizá lo más grave está pasando desapercibido. Como ya es sabido, la llegada del pico del petróleo en 2006 ha inaugurado una etapa de alta volatilidad en los precios del crudo, haciendo las inversiones en la búsqueda de nuevos yacimientos o nuevas técnicas de extracción, crecientemente inciertas. Los clásicos shocks del petróleo han respondido históricamente a su encarecimiento (crisis del 73 y del 79), pero en el futuro, la crisis probablemente adquiera un carácter más sistemático vinculado a la volatilidad de su precio.  En la actualidad nos encontramos en una fase bajista, con los precios del petróleo por los suelos. 

El petróleo es una materia prima que, en el mercado internacional, se comercia en dólares. Esta es una cuestión geoestratégica de tanta importancia, que fue uno de los principales motivos de la invasión de Irak en 2003, pues Saddam Hussein había amenazado muy seriamente con empezar a vender en Euros su crudo. No solo es que al ralentizarse la economía China el propio sistema socioeconómico vaya a demandar menos petróleo para sus automóviles, aviones, industrias, etc. La devaluación del yuán, es decir, su pérdida de valor, hace más difícil la compra de dólares para adquirir el petróleo (máxime si la Fed lleva a cabo la apreciación de su moneda). La doble caída de la demanda China de petróleo, es muy probable, empujará los precios todavía más hacia abajo. Para un país importador como España esto, de manera directa, es una buenísima noticia en términos macroeconómicos, ya que tendría un efecto positivo sobre el crecimiento del país. No obstante, en EE.UU. esto puede desatar una crisis de consecuencias nefastas.

rentabilidad fracking
Línea de rentabilidad de los pozos de fracking. La línea representa
el precio del petróleo hace unos meses, la barra, el precio al que cada 
yacimiento es rentable.
El llamado "milagro del fracking" en EE.UU. ha consistido en lograr que el país vuelva a liderar las listas de países productores de petróleo. Lo ha conseguido a través de una nueva técnica que simplemente dejará de ser rentable si los precios siguen cayendo. Ya había expertos que cuestionaban su rentabilidad con los precios anteriores a la última caída (superiores a 100 $/barril), pero es que con los niveles de los últimos meses la mayoría de los pozos estadounidenses estaban en serio peligro -como se puede apreciar en el gráfico adjunto- y, si estaban logrando sobrevivir, era fundamentalmente por la protección de los seguros de precios que tenían contratados y por la burbuja especulativa que rodea a este 'boom', espoleado sin disimulo por el Gobierno de Obama. Es tal la euforia que los más exaltados hablaban de América Saudí y, en las regiones donde se ha utilizado esta técnica de extracción se ha desatado una fiebre similar a la del oro en el siglo XIX. La burbuja del 'fracking' ha motivado la aparición en estos Estados de proyectos tan estúpidos que recuerdan al despilfarro que hemos vivido en España, como es el caso de la gran piscina de olas construida en Dakota. 

Es difícil exagerar las consecuencias del pinchazo de la burbuja del fracking (que habría tenido lugar de todos modos, más tarde o más temprano, pues las tasas de agotamiento de estos pozos son exponenciales), pues sus mismos promotores son los que la han elevado a motor económico en EE.UU. 

Nos encontramos ante un panorama de una complejidad extraordinaria y que nos conduce, aparentemente y si no cambian muchas cosas, hacia una nueva Gran Recesión.

miércoles, 5 de agosto de 2015

TRAMPAS AL SOLITARIO

BREVE DISECCIÓN DEL PLAN DE OBAMA CONTRA EL CAMBIO CLIMÁTICO

Obama Clean Power Plan
Obama presentaba ayer su Clean Power Plan
El Plan de Obama contra el Cambio Climático ha irrumpido con fuerza y supone un empujón para la política medioambiental –y, por lo tanto, económica- que ofrece ciertas esperanzas para la Conferencia de París del próximo otoño, al menos en cuanto a la predisposición del mayor contaminador del planeta. Una cita que se ve desde el movimiento ecologista con la desesperanza de quienes han seguido una sucesión de “oportunidades perdidas” en los últimos años, conferencia tras conferencia.

El Clean Power Plan de Obama plantea una reducción del 32% en las emisiones de Gases de Efecto Invernadero (GEI) para el año 2030 gracias a la promoción de las energías renovables, la eficiencia energética y el abandono de las energías sucias. De antemano, luchar contra el cambio climático a través de una transición energética es el mayor de los aciertos del plan, pues el 84% de las emisiones de GEI en EE.UU. proviene del sector energético (2013, EPA). Por desgracia, esto ha de ponerse en contexto para poder juzgar el plan con rigor.

Según la EPA (Agencia de Protección Ambiental de EE.UU., en sus siglas en inglés), el 80% de los GEI emitidos en EE.UU. provienen de la utilización de combustibles fósiles. Aunque en el plan se habla del sector energético, en realidad se está refiriendo a la generación de electricidad. Buena parte del consumo energético se produce en el transporte o en la calefacción de los hogares, donde son importantes el petróleo y el gas natural, dos de los combustibles fósiles (faltaría el carbón, con más implantación en la generación eléctrica), por lo que queda fuera del plan una parte importantísima de las emisiones de GEI. Obama aprovecha la explosión del fracking, con la que EE.UU. ha conseguido aumentar de forma explosiva su producción de petróleo no convencional y gas natural. Las emisiones por carbón se han reducido en los últimos años por este desplazamiento hacia el gas natural, algo que Obama no ve con malos ojos a pesar de que –aunque menor- también es fuente de emisiones y de que los expertos calculan que antes de finalizar la presente década, la extracción mediante fracking comenzará su declive. 
Los planes de transición hacia economías bajas en carbono tienen como objetivo de fondo alcanzar el objetivo, definido por el IPCC, de tratar de evitar que el calentamiento del planeta supere los 2ºC respecto a los niveles preindustriales. Para ello, se calcula que es necesaria la reducción de emisiones de GEI hasta alcanzar una concentración de los mismos en la atmósfera inferior a las 350 ppm, sabiendo que recientemente superamos las 400 ppm. La comunidad científica calcula que para lograr este objetivo, es necesaria una reducción de emisiones en 2030 del 40% respecto a los niveles de 1990. La reducción prometida por Obama falla en este objetivo por tres razones: 1/ La cifra (32%) ni siquiera alcanza la necesaria; 2/ la reducción se plantea respecto a los niveles de 2005, año en que se alcanzó un máximo en esa variable, lo que implicaría una cifra menor respecto a 1990: tan solo el 20%; 3/ además, el 32% de reducción no se dirige a las emisiones de toda la economía, sino tan solo al sector energético, lo que hace que la cifra final sea todavía inferior a ese 20%.


Lograr una transición hacia una economía hipocarbónica exige esfuerzos mayores en la reducción de emisiones, quedándose el plan de Obama bastante lejos (menos de la mitad) de los objetivos que señala la comunidad científica. Esta exigencia pasa por planes poliédricos, que contemplen todos las caras del problema y no solo una (la generación eléctrica). El fomento de las energías renovables y la eficiencia no bastan para lograr el tercer objetivo de abandono de las energías sucias (combustibles fósiles y nuclear, pero este es otro tema). Esto debe ir acompañado de un urbanismo más compacto que reduzca las necesidades de transporte, el fomento del transporto público, la electrificación del transporte en su conjunto, la reducción de los requerimientos de energía y energía sucia de los hogares a través de la energía solar térmica y el diseño inteligente,  el fomento del comercio local, el abandono de la agricultura industrial fuertemente dependiente del petróleo y la vuelta a los eficientes métodos de la agricultura tradicional, y un largo etcétera de medidas que no solo serían más eficaces en la lucha contra el cambio climático, sino que contribuirían al bienestar más inmediato de la sociedad.

miércoles, 17 de diciembre de 2014

¿Hay combustible para crecer al 2'5%?

EXPERTOS Y GOBIERNOS QUE NO PREDIJERON Y NOS EMPUJARON A LA CRISIS: VUELVEN A LA CARGA.

"Creo que si algunos acontecimientos que se están produciendo y que afectan al tipo de cambio y al precio de las materias primas se mantiene, España puede crecer más del 2% el año 2015".

Esta afirmación de Mariano Rajoy la semana pasada ha inaugurado una nueva ola de optimismo en las declaraciones de miembros del Gobierno y analistas que, incluso, afirman que el crecimiento podría ser aún mayor. El PIB suele definirse mediante la siguiente identidad contable:


Donde C es el consumo, I la inversión, G el gasto público, X las exportaciones y M las importaciones. En concreto, hay quien afirma que podría crecerse al 2,5% de la mano de la demanda interna (crecimiento del consumo), los bajos tipos de interés (que incentivarían la inversión) y de los bajos precios del petróleo (lo que reduciría el valor de las importaciones, puesto que España no extrae petróleo). Al margen de lo discutible de las dos primeras premisas, llama poderosamente la atención la osadía de expertos y gobierno al hacer afirmaciones de tal rotundidad dejándolas descansar en los volátiles precios del petróleo lo que, como veremos, puede hacer saltar por los aires todas las previsiones.

Importaciones de petróleo España
Miguel Sebastián, ex ministro de Industria, diferenciaba cuatro tipos de país según su comportamiento energético: los que producen mucha energía y consumen mucha; los producen mucha y gastan poca; los que producen poca y gastan poca y los que producen poca y gastan mucha. Efectivamente, España, como la mayoría de la vieja Europa, se encuentra en el último de estos escenarios. Desde los años 60, el consumo de petróleo por parte de la economía no ha hecho sino incrementarse, excepción hecha del estancamiento vivido tras la crisis petrolífera del 79, cuando la cuestionada Transición española intentaba consolidar un nuevo modelo económico, político y social que hoy hace aguas, y de la ‘gran depresión’ actual. Al no ser España un país extractor de petróleo, lógicamente todo el consumo interno se corresponde con importaciones netas del combustible, lo que supone una losa para la economía española.
Aunque  la actual crisis económica ha hecho retroceder nuestros niveles de consumo de petróleo hasta niveles de la década de los 90, la factura petrolífera no cesaba de crecer, de la mano de un barril de Brent que alcanzaba en 2013 un máximo de 118’75$. 

Importaciones de petróleo España
En el gráfico de la derecha podemos comprobar cómo, a pesar de la caída de las importaciones en volumen (toneladas), la factura iba haciéndose tendencialmente mayor. De hecho, las importaciones de crudo ascendían al 4’6% del PIB en 2012 y 4’3% en 2013, lastrando aún más la ya de por sí maltrecha economía española y europea, que además se veía azotada por el conflicto –con una fuerte trascendencia energética– entre Rusia y Ucrania. Del total de energía consumida en España en 2012, el petróleo representa nada menos que casi la mitad (48%, según datos del IDAE). El petróleo es, literalmente, el combustible de la economía, por lo que el aumento de su factura es una amenaza que sería una irresponsabilidad ignorar.

¿Qué elementos forman parte de esta factura? Como ya hemos dicho, asumimos que la totalidad del petróleo que se consume en España es importado, lo que quiere decir que tenemos que obtenerlo en el mercado internacional. Para EE.UU. es una cuestión de pura supervivencia que el comercio mundial de petróleo esté denominado en dólares y así lo defiende, nosolo por la vía diplomática. Por lo tanto, un elemento a tener en cuenta en el cálculo de nuestra factura es el tipo de cambio entre el euro y el dólar. Si aplicamos este tipo de cambio al producto de cada barril importado por su precio, obtendremos la cantidad de esta pesada mochila con la que carga una economía como la nuestra: de las que producen poca energía y consumen mucha. La ecuación sería la siguiente:


Calcular la factura utilizando datos reales sería un ejercicio de futilidad, pues las operaciones de compra se realizan en un momento concreto, en el que el precio y el tipo de cambio se encuentran cotizando a un determinado nivel que fluctúa prácticamente al segundo. Se trata aquí de analizar cómo reacciona esta factura ante movimientos de todos sus componentes: ¿qué podría hacer que las previsiones de Mariano Rajoy no se cumplieran? En primer lugar, si el dólar sigue apreciándose frente al euro (si disminuye la cantidad de dólares que podemos obtener con cada uno de nuestros euros), lo que, a tenor de la tendencia, parece bastante probable, las previsiones ‘marianas’ se rebajarían sensiblemente.
Cotización $/€
Fuente: Elaboración propias a partir de Finanzas.com

No obstante, el tipo de cambio no es la variable más influyente en esta ecuación, en tanto que la cotización dólar-euro se ha caracterizado por su estabilidad y moverse en una banda muy reducida desde el nacimiento de la moneda común europea. Vamos a asumir, que el tipo de cambio permanece constante. Los factores fundamentales de riesgo para la factura petrolera son la cantidad y el precio. Si el precio se mantiene y las previsiones de crecimiento al 2% se confirman, aunque la factura crecería por la estrecha relación entre crecimiento económico y consumo de petróleo, podríamos continuar con nuestro insatisfactorio modelo de desarrollo “crecentista”. Sin embargo, todo parece indicar que, a medio plazo, los precios del petróleo, en un clima de alta volatilidad, van a tender a dispararse. La producción de los campos de petróleo no convencional explotados mediante ’fracking’, que han aupado a EE.UU. de nuevo al protagonismo como uno de los principales productores, decae exponencialmente al poco tiempo de comenzar a ser explotado y son difícilmente rentables (Heinberg, 2014). De hecho, Zero Hedge publicaba recientemente un gráfico en el que se ve cómo los costes de los principales yacimientos se acercan peligrosamente (los que no lo han traspasado ya) al precio mínimo necesario para rentabilizar sus pozos. Este espejismo de precios bajos es solo un paréntesis
Zero Hedge gráfico rentabilidad petróleo
en la época del “pico del petróleo”, en la que entramos en 2006, motivado por la caída de la demanda (por la crisis económica) y el aumento de la oferta (incremento momentáneo de la cantidad extraída gracias a nuevas técnicas como el ‘fracking’), combinado con operaciones defensivas por parte de la OPEP. El “pico del petróleo” no habla del agotamiento del combustible fósil, pues este nunca se producirá, sino de la disminución de la rentabilidad energética y económica del crudo restante. Tras más de una centuria extrayendo petróleo del subsuelo, el que nos queda es de peor calidad y más difícil de extraer, por lo que la tecnología solo puede darnos respiros momentáneos en nuestra particular huida hacia delante. La endiablada paradoja en la que se encuentra nuestro futuro energético reside en que los bajos precios del petróleo desincentivan las inversiones, como alertó recientemente la AIE, y que éstas solo tendrán sentido, empresarialmente hablando, cuando el precio del petróleo sea lo suficientemente alto como para acometerlas. Esta trampa nos aboca a un escenario de inestabilidad de precios con una intensa tendencia al alza (que, paradójicamente, es la única que podría "salvarnos" de la escasez), lo que hará que nuestra factura energética se torne insostenible, lastrando un crecimiento económico que, en el modelo actual, está fuertemente ligado al empleo, entre otras variables de relevancia socioeconómica. En 2013, con los precios del crudo por las nubes, las importaciones restaban 4,3 puntos a nuestro PIB. La caída del precio del petróleo hasta reducirse a la mitad comenzó en julio, por lo que no se trasladará a las cuentas del PIB en este ejercicio de manera particularmente intensa. Los analistas asumen que el petróleo se mantendrá en el atípico nivel actual, pero bastaría con que se recuperara la posición de hace tan solo 6 meses para que toda la parte de ese 2’5% de crecimiento imputado a los bajos precios quedase reducida a la mitad.  A veces, simplemente, da la sensación de que los Gobiernos y analistas insisten en cavar su propia tumba aventurando previsiones inconsistentes, que luego se podrán volver en su contra. Y esta vez puede salirles realmente caro.

Predicción tendencial (optimista por regresión lineal) de los precios del petróleo.

jueves, 13 de noviembre de 2014

La Agencia Internacional de la Energía prevé una catástrofe energética y la soluciona. El poder mágico del mercado.

DOS CLAVES Y DOS REFUTACIONES

La Agencia Internacional de la Energía (AIE) ha lanzado su Informe Anual, del que se puede obtener de manera gratuita su resumen aquí. A pesar del negativo titular que encabeza este post, veraz pero evidentemente elegido para provocar, la AIE hace un nuevo ejercicio de optimismo infundado. Cabría calificarlo, incluso, de cínico optimismo, pues con los datos que ellos mismos manejan y ofrecen es difícil de creer. Como si trataran de no alarmar a la población para que el sistema socioeconómico siguiera trabajando business as usual. 

Las dos ideas fuerza de este informe son que la demanda de energía mundial va a crecer un 37% hasta 2040, lo que va a generar tensiones en el suministro, algo que será felizmente solventado gracias a las mejoras de eficiencia energética y a una mayor inversión. Ni los conflictos en Oriente Medio, ni la guerra civil en Ucrania, ni siquiera el estancamiento de la cantidad de petróleo extraída anualmente son restricciones suficientes como para que la sociedad planifique una transición hacia un modelo de baja intensidad energética.

Eficiencia energética

El informe hace referencia, por un lado, a un sistema económico que crece con una intensidad material y energética decrecientes, al apoyarse de manera creciente en el sector servicios y la industria ligera. Esta creencia hace referencia a la curva de Kuznets ambiental, según la cual el crecimiento económico genera el ahorro suficiente como para ser invertido en sectores menos intensivos en materia y energía, así como mejorar la eficiencia de la que se usa. Este modelo ha sido refutado por abundantes estudios empíricos*, en tanto que, de un lado, la economía de servicios está fuertemente ligada al uso de materiales (una empresa turística es de servicios, pero requiere la construcción y mantenimiento de transatlánticos) y, de otro, la existencia del efecto rebote. Ilustremos el efecto rebote con un ejemplo presentado en el gráfico inferior.


 Los incrementos en la eficiencia energética en el transporte por carretera (millas por galón de combustible) se traduce en un aumento de las millas recorridas anualmente por los coches estadounidenses en el período analizado. O dicho de otro modo, las mejoras en la eficiencia inciden en un menor precio de la energía, lo que estimula su demanda al alza, compensando y sobrepasando la ganancia de eficiencia inicial. Por establecer un ejemplo a escala nacional, según Duarte et al (2013)**, entre 1995 y 2005 España y Portugal redujeron sus emisiones de efecto invernadero en torno a un 10% por mejoras en la eficiencia, pero estas fueron compensadas con un aumento de alrededor del 55% empujadas por el incremento de la actividad económica, generando finalmente un balance negativo del 45% a pesar de la reducción inicial. Esto es lo que hace que, aunque el sistema económico requiera de menos energía por unidad de PIB, el amplio crecimiento de este haga que, en términos absolutos, la cantidad de energía final consumida a nivel mundial no deje de crecer.

BP Statistical Review 2012


Por lo tanto, no cabe esperar grandes cosas a escala planetaria de las mejoras de eficiencia energética global (curva de Kuznets) o a escala local (efecto rebote). 

Mayores inversiones

Según la AIE, para que el incremento de la demanda no choque frontalmente con una oferta (la generación de energía) que crece menos, basta con que se realicen mayores inversiones en el sector energético. 

Aquí el problema fundamental es de recursos y directamente relacionado con el cénit del petróleo (peak oil). La principal fuente de energía que nutre (que devora) nuestras economías es el petróleo (39% del Consumo Final de Energía en la UE en 2012 según Eurostats) y la propia AIE reconoció que la producción de petróleo convencional alcanzó su techo en 2006. Mientras el petróleo no convencional extraído anualmente decrece, la oferta de crudo se mantiene gracias a unos petróleos no convencionales con una (muchísimo) menor capacidad energética y más caros de extraer. No solo eso, sino que sus principales yacimientos dejarán de surtir al principal productor (EE.UU.) a ritmo creciente antes de que termine esta década, lo que generará importantes shocks de precios. Por su parte, la energía nuclear, aparte de ser insoportablemente costosa en términos económicos y ambientales, no puede hacer gran cosa. Para sustituir la capacidad energética del petróleo con energía nuclear acabaríamos con las reservas de uranio en menos de una década (Coderch, 2007). Las energías renovables también presentan sus limitaciones, pues hoy en día están íntimamente ligadas a la generación eléctrica, lo que supone una pequeña parte de la energía final consumida (22% en la UE en 2012). Además, la energía eléctrica se muestra incapaz de sustituir al petróleo en algunos de sus usos, como por ejemplo hacer volar un avión. Por último, los biocombustibles poseen una capacidad energética bastante difícil de igualar al petróleo. No en vano este no es otra cosa que biomasa que, por ejemplo, para proporcionarnos hoy un galón de gasolina, han tenido que permanecer fosilizadas durante millones de años nada menos que 98 toneladas.

Conclusión

La AIE (que, por cierto, asume que la temperatura mundial estará 3,6ºC por encima de los niveles preindustriales) es consciente de los retos energéticos a los que se enfrenta la especie humana en las próximas décadas. No obstante, parece sentirse cómoda con los viejos modos de hacer y dejarse llevar a la deriva por la mano invisible del mercado, que logrará reducir las tensiones energéticas vía eficiencia y vía inversiones. 

Lo más razonable, no obstante, sería prepararse para problemas en el suministro en menos de 6 años y planificar una transición hacia un sistema socioeconómico de baja intensidad energética. Sin embargo, si estos son los generadores de información y consulta de los Gobiernos, parece poco probable que esta transición planificada vaya a tener lugar y seguiremos navegando a la deriva hacia un desastre energético.

___________________________________________________________________

* Cabe destacar el trabajo de Tapia-Granados y Carpintero (2013): "Dynamics and economic aspects of climate change.

Duarte, R.; Mainar, A. y Sánchez-Choliz, J. (2013). The role of consumption patterns, demand and technological factors on the recent evolution of CO2 emissions in a group of advanced economies. Ecological Economics(96), 1-13.

Coderch, M. (2007). "Energía nuclear: agonía o resurrección". En A. Cirera, A. Benach, & E. Rodríguez Farré, ¿Átomos de fiar? Impacto de la energía nuclear sobre la salud y el medio ambiente. (págs. 127-139). Madrid: Los Libros de la Catarata.

sábado, 27 de febrero de 2010

¿Es el Euro culpable?


De un tiempo para acá, avivado por la crisis, surgen voces críticas con la moneda única europea, el Euro. La última la de Paul Krugman, advirtiendo de un "eurocaos" de muy difícil solución. El principal problema del Euro es, dicen, que no permite devaluar la moneda nacional a los países en apuros, como es el caso de España.

Conviene apuntar aquí la motivación subyacente que puede descansar tras éstas repentinas críticas. En el año 2000, el peso de dólares, yenes y libras como monedas de reserva en los bancos centrales del mundo alcanzaba el 79'8%, siendo el peso de los dólares del 70'9%. En 2008 la cosa ha cambiado, las 3 "supermonedas" mantienen un elevadísimo peso, pero han perdido posiciones, bajan al 70'8%, representando solo los dólares el 63%. Un repliegue de éstas características se explica por la irrupción y crecimiento del Euro como moneda de reserva que pasa, en este período, del 18'4% al 26'8%. Éstos datos no son poco importantes puesto que en el dominio mundial de sus respectivas divisas reside la capacidad de éstos países para endeudarse. Desde 1968- con excepción de 1970 y 1975-, los EEUU han presentado una balanza por cuenta corriente negativa, es decir, que sus importaciones superaron a las exportaciones o, dicho de otro modo: que compran más de lo que venden. Esta situación, insostenible para cualquier otra economía, sólo puede mantenerse con los bancos centrales de todo el mundo repletos de dólares, lo que garantiza la demanda continua de ésta moneda -importaciones mayores que exportaciones quiere decir que exportan dólares-. La demanda mundial de dólares ha disminuido en los últimos años en favor del Euro.

No es por lo tanto el poder militar en sí mismo lo que convierte a EEUU en la principal potencia mundial, sino la organización económica internacional que sostiene la financiación de ese aparato militar, que no podría ser tal sin la capacidad para el endeudamiento ilimitado de que disfrutan. Por tanto, el Euro (además de la emergencia de China) constituye una grave amenaza para EEUU, país que controla los principales medios de comunicación económicos del Mundo, con lo que el círculo se cierra y se explica por qué surgen ataques al Euro.

¿Es el Euro el problema de la persistencia de la crisis en España y Grecia? No seré yo quien lo defienda, puesto que reproduce el esquema de dominio neoimperial que detenta EEUU para la UE, pero creo que no lo es. Las devaluaciones, herramienta de política económica a la que ya no se puede acceder, han demostrado su ineficacia en el pasado, puesto que generan inflación en el medio plazo, convirtiéndose en un pez que se trata de morder la cola.

Quizá no sea la solución más eficiente -en términos de economía de mercado- pero, ¿por qué no se plantea otro debate? ¿Por qué nadie habla de recuperar la economía para el juego democrático? Se queja Krugman de que los Estados miembro no pueden devaluar sus monedas, pero lo cierto es que la mayor parte de las decisiones económicas han sido hurtadas a la ciudadanía. La política monetario-financiera no forma parte del debate político: los tipos de interés son fijados por el Banco Central Europeo y la política monetaria también; los Bancos Centrales responden al principio de independencia, eufemística denominación que significa que las decisiones monetarias deben estar al margen del debate público; el sistema bancario responde a la maximización del beneficio de las empresas que lo sostienen -los bancos comerciales como el Santander, BBVA y otros- y no a las necesidades de una sociedad en apuros, ¿por qué no nacionalizar la banca?, ¿por qué no recuperarla para el servicio de la ciudadanía?.

En definitiva, ¿por qué no puede la solución de la crisis caminar de la mano de la democracia?

Nota: Fuente de datos sobre peso de las divisas Guía del Sistema Financiero Español, CECA, 2008.