Mostrando entradas con la etiqueta Rusia. Mostrar todas las entradas

miércoles, 17 de diciembre de 2014

¿Hay combustible para crecer al 2'5%?

EXPERTOS Y GOBIERNOS QUE NO PREDIJERON Y NOS EMPUJARON A LA CRISIS: VUELVEN A LA CARGA.

"Creo que si algunos acontecimientos que se están produciendo y que afectan al tipo de cambio y al precio de las materias primas se mantiene, España puede crecer más del 2% el año 2015".

Esta afirmación de Mariano Rajoy la semana pasada ha inaugurado una nueva ola de optimismo en las declaraciones de miembros del Gobierno y analistas que, incluso, afirman que el crecimiento podría ser aún mayor. El PIB suele definirse mediante la siguiente identidad contable:
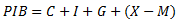

Donde C es el consumo, I la inversión, G el gasto público, X las exportaciones y M las importaciones. En concreto, hay quien afirma que podría crecerse al 2,5% de la mano de la demanda interna (crecimiento del consumo), los bajos tipos de interés (que incentivarían la inversión) y de los bajos precios del petróleo (lo que reduciría el valor de las importaciones, puesto que España no extrae petróleo). Al margen de lo discutible de las dos primeras premisas, llama poderosamente la atención la osadía de expertos y gobierno al hacer afirmaciones de tal rotundidad dejándolas descansar en los volátiles precios del petróleo lo que, como veremos, puede hacer saltar por los aires todas las previsiones.

Importaciones de petróleo España
Miguel Sebastián, ex ministro de Industria, diferenciaba cuatro tipos de país según su comportamiento energético: los que producen mucha energía y consumen mucha; los producen mucha y gastan poca; los que producen poca y gastan poca y los que producen poca y gastan mucha. Efectivamente, España, como la mayoría de la vieja Europa, se encuentra en el último de estos escenarios. Desde los años 60, el consumo de petróleo por parte de la economía no ha hecho sino incrementarse, excepción hecha del estancamiento vivido tras la crisis petrolífera del 79, cuando la cuestionada Transición española intentaba consolidar un nuevo modelo económico, político y social que hoy hace aguas, y de la ‘gran depresión’ actual. Al no ser España un país extractor de petróleo, lógicamente todo el consumo interno se corresponde con importaciones netas del combustible, lo que supone una losa para la economía española.
Aunque  la actual crisis económica ha hecho retroceder nuestros niveles de consumo de petróleo hasta niveles de la década de los 90, la factura petrolífera no cesaba de crecer, de la mano de un barril de Brent que alcanzaba en 2013 un máximo de 118’75$. 

Importaciones de petróleo España
En el gráfico de la derecha podemos comprobar cómo, a pesar de la caída de las importaciones en volumen (toneladas), la factura iba haciéndose tendencialmente mayor. De hecho, las importaciones de crudo ascendían al 4’6% del PIB en 2012 y 4’3% en 2013, lastrando aún más la ya de por sí maltrecha economía española y europea, que además se veía azotada por el conflicto –con una fuerte trascendencia energética– entre Rusia y Ucrania. Del total de energía consumida en España en 2012, el petróleo representa nada menos que casi la mitad (48%, según datos del IDAE). El petróleo es, literalmente, el combustible de la economía, por lo que el aumento de su factura es una amenaza que sería una irresponsabilidad ignorar.

¿Qué elementos forman parte de esta factura? Como ya hemos dicho, asumimos que la totalidad del petróleo que se consume en España es importado, lo que quiere decir que tenemos que obtenerlo en el mercado internacional. Para EE.UU. es una cuestión de pura supervivencia que el comercio mundial de petróleo esté denominado en dólares y así lo defiende, nosolo por la vía diplomática. Por lo tanto, un elemento a tener en cuenta en el cálculo de nuestra factura es el tipo de cambio entre el euro y el dólar. Si aplicamos este tipo de cambio al producto de cada barril importado por su precio, obtendremos la cantidad de esta pesada mochila con la que carga una economía como la nuestra: de las que producen poca energía y consumen mucha. La ecuación sería la siguiente:


Calcular la factura utilizando datos reales sería un ejercicio de futilidad, pues las operaciones de compra se realizan en un momento concreto, en el que el precio y el tipo de cambio se encuentran cotizando a un determinado nivel que fluctúa prácticamente al segundo. Se trata aquí de analizar cómo reacciona esta factura ante movimientos de todos sus componentes: ¿qué podría hacer que las previsiones de Mariano Rajoy no se cumplieran? En primer lugar, si el dólar sigue apreciándose frente al euro (si disminuye la cantidad de dólares que podemos obtener con cada uno de nuestros euros), lo que, a tenor de la tendencia, parece bastante probable, las previsiones ‘marianas’ se rebajarían sensiblemente.
Cotización $/€
Fuente: Elaboración propias a partir de Finanzas.com

No obstante, el tipo de cambio no es la variable más influyente en esta ecuación, en tanto que la cotización dólar-euro se ha caracterizado por su estabilidad y moverse en una banda muy reducida desde el nacimiento de la moneda común europea. Vamos a asumir, que el tipo de cambio permanece constante. Los factores fundamentales de riesgo para la factura petrolera son la cantidad y el precio. Si el precio se mantiene y las previsiones de crecimiento al 2% se confirman, aunque la factura crecería por la estrecha relación entre crecimiento económico y consumo de petróleo, podríamos continuar con nuestro insatisfactorio modelo de desarrollo “crecentista”. Sin embargo, todo parece indicar que, a medio plazo, los precios del petróleo, en un clima de alta volatilidad, van a tender a dispararse. La producción de los campos de petróleo no convencional explotados mediante ’fracking’, que han aupado a EE.UU. de nuevo al protagonismo como uno de los principales productores, decae exponencialmente al poco tiempo de comenzar a ser explotado y son difícilmente rentables (Heinberg, 2014). De hecho, Zero Hedge publicaba recientemente un gráfico en el que se ve cómo los costes de los principales yacimientos se acercan peligrosamente (los que no lo han traspasado ya) al precio mínimo necesario para rentabilizar sus pozos. Este espejismo de precios bajos es solo un paréntesis
Zero Hedge gráfico rentabilidad petróleo
en la época del “pico del petróleo”, en la que entramos en 2006, motivado por la caída de la demanda (por la crisis económica) y el aumento de la oferta (incremento momentáneo de la cantidad extraída gracias a nuevas técnicas como el ‘fracking’), combinado con operaciones defensivas por parte de la OPEP. El “pico del petróleo” no habla del agotamiento del combustible fósil, pues este nunca se producirá, sino de la disminución de la rentabilidad energética y económica del crudo restante. Tras más de una centuria extrayendo petróleo del subsuelo, el que nos queda es de peor calidad y más difícil de extraer, por lo que la tecnología solo puede darnos respiros momentáneos en nuestra particular huida hacia delante. La endiablada paradoja en la que se encuentra nuestro futuro energético reside en que los bajos precios del petróleo desincentivan las inversiones, como alertó recientemente la AIE, y que éstas solo tendrán sentido, empresarialmente hablando, cuando el precio del petróleo sea lo suficientemente alto como para acometerlas. Esta trampa nos aboca a un escenario de inestabilidad de precios con una intensa tendencia al alza (que, paradójicamente, es la única que podría "salvarnos" de la escasez), lo que hará que nuestra factura energética se torne insostenible, lastrando un crecimiento económico que, en el modelo actual, está fuertemente ligado al empleo, entre otras variables de relevancia socioeconómica. En 2013, con los precios del crudo por las nubes, las importaciones restaban 4,3 puntos a nuestro PIB. La caída del precio del petróleo hasta reducirse a la mitad comenzó en julio, por lo que no se trasladará a las cuentas del PIB en este ejercicio de manera particularmente intensa. Los analistas asumen que el petróleo se mantendrá en el atípico nivel actual, pero bastaría con que se recuperara la posición de hace tan solo 6 meses para que toda la parte de ese 2’5% de crecimiento imputado a los bajos precios quedase reducida a la mitad.  A veces, simplemente, da la sensación de que los Gobiernos y analistas insisten en cavar su propia tumba aventurando previsiones inconsistentes, que luego se podrán volver en su contra. Y esta vez puede salirles realmente caro.

Predicción tendencial (optimista por regresión lineal) de los precios del petróleo.

jueves, 13 de noviembre de 2014

La Agencia Internacional de la Energía prevé una catástrofe energética y la soluciona. El poder mágico del mercado.

DOS CLAVES Y DOS REFUTACIONES

La Agencia Internacional de la Energía (AIE) ha lanzado su Informe Anual, del que se puede obtener de manera gratuita su resumen aquí. A pesar del negativo titular que encabeza este post, veraz pero evidentemente elegido para provocar, la AIE hace un nuevo ejercicio de optimismo infundado. Cabría calificarlo, incluso, de cínico optimismo, pues con los datos que ellos mismos manejan y ofrecen es difícil de creer. Como si trataran de no alarmar a la población para que el sistema socioeconómico siguiera trabajando business as usual. 

Las dos ideas fuerza de este informe son que la demanda de energía mundial va a crecer un 37% hasta 2040, lo que va a generar tensiones en el suministro, algo que será felizmente solventado gracias a las mejoras de eficiencia energética y a una mayor inversión. Ni los conflictos en Oriente Medio, ni la guerra civil en Ucrania, ni siquiera el estancamiento de la cantidad de petróleo extraída anualmente son restricciones suficientes como para que la sociedad planifique una transición hacia un modelo de baja intensidad energética.

Eficiencia energética

El informe hace referencia, por un lado, a un sistema económico que crece con una intensidad material y energética decrecientes, al apoyarse de manera creciente en el sector servicios y la industria ligera. Esta creencia hace referencia a la curva de Kuznets ambiental, según la cual el crecimiento económico genera el ahorro suficiente como para ser invertido en sectores menos intensivos en materia y energía, así como mejorar la eficiencia de la que se usa. Este modelo ha sido refutado por abundantes estudios empíricos*, en tanto que, de un lado, la economía de servicios está fuertemente ligada al uso de materiales (una empresa turística es de servicios, pero requiere la construcción y mantenimiento de transatlánticos) y, de otro, la existencia del efecto rebote. Ilustremos el efecto rebote con un ejemplo presentado en el gráfico inferior.


 Los incrementos en la eficiencia energética en el transporte por carretera (millas por galón de combustible) se traduce en un aumento de las millas recorridas anualmente por los coches estadounidenses en el período analizado. O dicho de otro modo, las mejoras en la eficiencia inciden en un menor precio de la energía, lo que estimula su demanda al alza, compensando y sobrepasando la ganancia de eficiencia inicial. Por establecer un ejemplo a escala nacional, según Duarte et al (2013)**, entre 1995 y 2005 España y Portugal redujeron sus emisiones de efecto invernadero en torno a un 10% por mejoras en la eficiencia, pero estas fueron compensadas con un aumento de alrededor del 55% empujadas por el incremento de la actividad económica, generando finalmente un balance negativo del 45% a pesar de la reducción inicial. Esto es lo que hace que, aunque el sistema económico requiera de menos energía por unidad de PIB, el amplio crecimiento de este haga que, en términos absolutos, la cantidad de energía final consumida a nivel mundial no deje de crecer.

BP Statistical Review 2012


Por lo tanto, no cabe esperar grandes cosas a escala planetaria de las mejoras de eficiencia energética global (curva de Kuznets) o a escala local (efecto rebote). 

Mayores inversiones

Según la AIE, para que el incremento de la demanda no choque frontalmente con una oferta (la generación de energía) que crece menos, basta con que se realicen mayores inversiones en el sector energético. 

Aquí el problema fundamental es de recursos y directamente relacionado con el cénit del petróleo (peak oil). La principal fuente de energía que nutre (que devora) nuestras economías es el petróleo (39% del Consumo Final de Energía en la UE en 2012 según Eurostats) y la propia AIE reconoció que la producción de petróleo convencional alcanzó su techo en 2006. Mientras el petróleo no convencional extraído anualmente decrece, la oferta de crudo se mantiene gracias a unos petróleos no convencionales con una (muchísimo) menor capacidad energética y más caros de extraer. No solo eso, sino que sus principales yacimientos dejarán de surtir al principal productor (EE.UU.) a ritmo creciente antes de que termine esta década, lo que generará importantes shocks de precios. Por su parte, la energía nuclear, aparte de ser insoportablemente costosa en términos económicos y ambientales, no puede hacer gran cosa. Para sustituir la capacidad energética del petróleo con energía nuclear acabaríamos con las reservas de uranio en menos de una década (Coderch, 2007). Las energías renovables también presentan sus limitaciones, pues hoy en día están íntimamente ligadas a la generación eléctrica, lo que supone una pequeña parte de la energía final consumida (22% en la UE en 2012). Además, la energía eléctrica se muestra incapaz de sustituir al petróleo en algunos de sus usos, como por ejemplo hacer volar un avión. Por último, los biocombustibles poseen una capacidad energética bastante difícil de igualar al petróleo. No en vano este no es otra cosa que biomasa que, por ejemplo, para proporcionarnos hoy un galón de gasolina, han tenido que permanecer fosilizadas durante millones de años nada menos que 98 toneladas.

Conclusión

La AIE (que, por cierto, asume que la temperatura mundial estará 3,6ºC por encima de los niveles preindustriales) es consciente de los retos energéticos a los que se enfrenta la especie humana en las próximas décadas. No obstante, parece sentirse cómoda con los viejos modos de hacer y dejarse llevar a la deriva por la mano invisible del mercado, que logrará reducir las tensiones energéticas vía eficiencia y vía inversiones. 

Lo más razonable, no obstante, sería prepararse para problemas en el suministro en menos de 6 años y planificar una transición hacia un sistema socioeconómico de baja intensidad energética. Sin embargo, si estos son los generadores de información y consulta de los Gobiernos, parece poco probable que esta transición planificada vaya a tener lugar y seguiremos navegando a la deriva hacia un desastre energético.

___________________________________________________________________

* Cabe destacar el trabajo de Tapia-Granados y Carpintero (2013): "Dynamics and economic aspects of climate change.

Duarte, R.; Mainar, A. y Sánchez-Choliz, J. (2013). The role of consumption patterns, demand and technological factors on the recent evolution of CO2 emissions in a group of advanced economies. Ecological Economics(96), 1-13.

Coderch, M. (2007). "Energía nuclear: agonía o resurrección". En A. Cirera, A. Benach, & E. Rodríguez Farré, ¿Átomos de fiar? Impacto de la energía nuclear sobre la salud y el medio ambiente. (págs. 127-139). Madrid: Los Libros de la Catarata.

lunes, 3 de marzo de 2014

La UE ante el conflicto ruso-ucraniano: lo tenemos crudo


En un anterior post comentaba la encrucijada de Ucrania entre acercarse a la Unión Europea o seguir mirando hacia Rusia. El acceso al petróleo y al gas consumidos por los europeos occidentales era una pieza funadamental en este puzzle. El metabolismo económico de los países consumidores de petróleo, como lo son los europeos, drena anualmente en torno a un 4% del PIB para la importación del crudo. En el mapa inferior aparecen coloreados en rojo los países importadores netos de petróleo y en verde los exportadores netos. Efectivamente, tan solo Noruega y Dinamarca son del segundo equipo, con la peculiaridad de que Noruega no pertenece a la UE -lo que encarece el comercio del crudo- y que Dinamarca es exportadora neta por su bajo consumo debido a que ya abordó una transición energética en los años 70. Europa, en términos generales, siempre ha sido importadora neta de petróleo y nos encontraríamos con un dibujo idéntico en lo que se refiere al gas. Todos estos flujos de energía pueden consultarse aquí: http://mazamascience.com


En el caso de Noruega, principal suministrador europeo de petróleo, hay que tener en cuenta que alcanzó su techo del petróleo en torno al año 2.000, lo que quiere decir que cada año extrae una cantidad cada vez menor del combustible. Si recordamos la vital importancia de los combustibles fósiles en el metabolismo socioeconómico, sosteniendo la agricultura intensiva actual -y por lo tanto la alimentación- la calefacción y el transporte, nos daremos cuenta de la vulnerabilidad y dependencia europea respecto a estos. 
Una vez sentadas estas bases hay que preguntase qué país o países suministran principalmente a Europa estos combustibles fósiles que su metabolismo económico demanda. Nada menos que un 46,4% del petróleo importado por Europa procede de Rusia y su entorno socioeconómico y un 34,5% del gas importado proviene tan solo de Rusia. (BP Statistical review).

Entre 2004 y la actualidad han venido sucediéndose en el Gobierno ucraniano gabinetes pro rusos -con Yanukóvich a la cabeza- y pro europeos - Timoshenko- que fueron enfriando las relaciones entre Rusia y Ucrania. Uno de los reflejos de esta tensión internacional fueron los distintos acuerdos sobre el precio del gas que Rusia vendía a Ucrania como principal vía de entrada a su mercado fundamental: Europa Occidental.


La disputa adquirió tintes dramáticos cuando Rusia dejó sin calefacción a media Europa en el frío invierno de 2009 al cortar el suministro de gas a través de Ucrania. El conflicto no hizo sino demostrar a Rusia que una Ucrania independiente era definitivamente un problema y que en tanto esto siguiera así, debía buscar alternativas. Así, la contrucción del gasoducto del Mar Báltico se aceleró, siendo culminada en 2011 y garantizando el acceso al Norte de Europa sin tener que lidiar con la revoltosa Ucrania. Pero para competir con los países del Norte de África también debía acometer la construcción de una ruta estable a través del Mar Negro si quería llegar al Sur de Europa. Ucrania, agobiada por las revueltas en las calles, firmó en noviembre de 2013 un acuerdo con Europa para la exploración marítima de gas y petróleo conjunta en el Mar Negro. Esto podría explicar, por otro lado, por qué Rusia tampoco ha sido especialmente amable con Yanukóvich tras el golpe de Estado sufrido en su país. 

Con el suministro al Norte de Europa asegurado, la díscola Ucrania en manos de los nacionalistas pro europeos y la ruta del Sur todavía en entredicho, Rusia invade militar y sigilosamente la península de Crimea, un faro que domina estratégicamente el Mar Negro. Pero puede que Rusia no se conforme con Crimea puesto que, como vemos en el mapa, otro gasoducto transucrre por la zona Este de Ucrania y es posible que también quiera asegurarlo. Desde luego, apoyos entre la población, como ha sucedido en Crimea, tampoco le van a faltar.

Estamos tristemente acostumbrados a la existencia de guerras por los recursos, cuyo número sin duda irá en aumento por el agotamiento de estos -si no cambian los patrones de consumo de los países desarrollados y los países en desarrollo no optan por otra vía- pero esta tiene algunas peculiaridades. Este tipo de guerras son lamentablemente habituales en África e, incluso, EE.UU. ha protagonizado varias en las últimas décadas en Oriente Medio. Por primera vez desde que acabara la guerra fría está habiendo un enfrentamiento -verbal, eso sí- explícito entre Rusia y los países de la OTAN, con EE.UU. a la cabeza. Estos fantasmas revividos, con EE.UU. debilitado y una Unión Europea inoperante allanan el camino para que Rusia vea allanado el camino para lograr sus objetivos estratégicos. 

La ineficacia de la política exterior europea derivada de la inexistencia de una posición común es de sobra conocida, pero en este caso ni siquiera podrá resultar creíble cualquier intento de firmeza. La dependencia energética de la UE con Rusia es de tal envergadura que nada podrán esperar los rebeldes ucranianos de sus vecinos occidentales por los que suspiraban. La UE trata a sus miembros, especialmente a los menos desarrollados, con la política del palo y la zanahoria, pero en el caso de Ucrania solo habrá palo. Y la zanahoria es un arma de doble filo, pues Bruselas ya ha ofrecido un préstamo de 11.000 M € a Kiev que, como siempre, traerá consigo recortes sociales que ya han sido anunciados por el nuevo Gobierno. En definitiva, como señalaba en el post anterior, mal negocio para la nueva Ucrania, que corre el riesgo de ver su país partido en dos, traicionada por sus supuestos aliados europeos y con el enemigo a las puertas. La UE tampoco saldrá precisamente bien parada, con una Rusia envalentonada y mayor poder de negociación en la venta de los recursos de los cuales depende y probablemente con un nuevo ridículo internacional en materia diplomática. Por último, la acción unilateral tomada por Rusia sentará un mal precedente -ya lo había hecho en 2008 en Georgia, pero el peso geoestratégico de la república ex-soviética es mucho menor que el de Ucrania- en tanto que esta parecía ser una acción reservada para la todavía potencia hegemónica, EE.UU. La lucha por los recursos cada vez se emprende con menor sutileza, al ritmo que estos van haciéndose cada vez más escasos. Si no cambios de modelo, este tipo de conflictos se reproducirán en el futuro con terribles consecuencias para el planeta y las personas que lo habitamos y las que -oh, desgracia- tengan que habitarlo en el futuro.

De una cosa sí podemos tener certeza, y es que en estos momentos, Dinamarca es la nación menos preocupada por la crisis ruso-ucraniana de toda Europa.