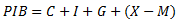EXPERTOS Y GOBIERNOS QUE NO PREDIJERON Y NOS EMPUJARON A LA CRISIS: VUELVEN A LA CARGA.
"Creo que si
algunos acontecimientos que se están produciendo y que afectan al tipo de
cambio y al precio de las materias primas se mantiene, España puede crecer más
del 2% el año 2015".
Esta afirmación de Mariano Rajoy la semana
pasada ha inaugurado una nueva ola de optimismo en las declaraciones de
miembros del Gobierno y analistas que, incluso, afirman que el crecimiento
podría ser aún mayor. El PIB suele definirse mediante la siguiente identidad
contable:
Donde C es el consumo, I la inversión, G el
gasto público, X las exportaciones y M las importaciones. En concreto, hay
quien afirma que podría crecerse al 2,5% de la mano de la demanda
interna (crecimiento del consumo), los bajos tipos de interés (que
incentivarían la inversión) y de los bajos precios del petróleo (lo que
reduciría el valor de las importaciones, puesto que España no extrae petróleo).
Al margen de lo discutible de las dos primeras premisas, llama poderosamente la
atención la osadía de expertos y gobierno al hacer afirmaciones de tal
rotundidad dejándolas descansar en los volátiles precios del petróleo lo que,
como veremos, puede hacer saltar por los aires todas las previsiones.

Miguel Sebastián, ex ministro de Industria,
diferenciaba cuatro tipos de país según su comportamiento energético: los que
producen mucha energía y consumen mucha; los producen mucha y gastan poca; los
que producen poca y gastan poca y los que producen poca y gastan mucha.
Efectivamente, España, como la mayoría de la vieja Europa, se encuentra en el
último de estos escenarios. Desde
los años 60, el consumo de petróleo por parte de la economía no ha hecho sino
incrementarse, excepción hecha del estancamiento vivido tras la crisis
petrolífera del 79, cuando la cuestionada Transición española intentaba
consolidar un nuevo modelo económico, político y social que hoy hace aguas, y
de la ‘gran depresión’ actual. Al no ser España un país extractor de petróleo,
lógicamente todo el consumo interno se corresponde con importaciones netas del
combustible, lo que supone una losa para la economía española.
Aunque la actual crisis económica ha hecho
retroceder nuestros niveles de consumo de petróleo hasta niveles de la década
de los 90, la factura petrolífera no cesaba de crecer, de la mano de un barril
de Brent que alcanzaba en 2013 un máximo de 118’75$.
En el gráfico de la derecha podemos comprobar
cómo, a pesar de la caída de las importaciones en volumen (toneladas), la
factura iba haciéndose tendencialmente mayor. De hecho, las importaciones de
crudo ascendían al 4’6% del PIB en 2012 y 4’3% en 2013, lastrando aún más la ya
de por sí maltrecha economía española y europea, que además se veía azotada por
el conflicto –con una fuerte trascendencia energética– entre Rusia y Ucrania.
Del total de energía consumida en España en 2012, el petróleo representa nada
menos que casi la mitad (48%, según datos del IDAE). El petróleo es,
literalmente, el combustible de la economía, por lo que el aumento de su
factura es una amenaza que sería una irresponsabilidad ignorar.
¿Qué elementos forman parte de esta factura? Como
ya hemos dicho, asumimos que la totalidad del petróleo que se consume en España
es importado, lo que quiere decir que tenemos que obtenerlo en el mercado
internacional. Para EE.UU. es una cuestión de pura supervivencia que el
comercio mundial de petróleo esté denominado en dólares y así lo defiende, nosolo por la vía diplomática. Por lo tanto, un elemento a tener en cuenta en el
cálculo de nuestra factura es el tipo de cambio entre el euro y el dólar. Si
aplicamos este tipo de cambio al producto de cada barril importado por su precio,
obtendremos la cantidad de esta pesada mochila con la que carga una economía
como la nuestra: de las que producen poca energía y consumen mucha. La ecuación
sería la siguiente:

Calcular la factura utilizando datos reales sería un
ejercicio de futilidad, pues las operaciones de compra se realizan en un
momento concreto, en el que el precio y el tipo de cambio se encuentran
cotizando a un determinado nivel que fluctúa prácticamente al segundo. Se trata
aquí de analizar cómo reacciona esta factura ante movimientos de todos sus
componentes: ¿qué podría hacer que las previsiones de Mariano Rajoy no se
cumplieran? En primer lugar, si el dólar sigue apreciándose frente al euro (si
disminuye la cantidad de dólares que podemos obtener con cada uno de nuestros
euros), lo que, a tenor de la tendencia, parece bastante probable, las
previsiones ‘marianas’ se rebajarían sensiblemente.
Fuente:
Elaboración propias a partir de Finanzas.com
No obstante, el tipo de cambio no es
la variable más influyente en esta ecuación, en tanto que la cotización
dólar-euro se ha caracterizado por su
estabilidad y moverse en una banda muy
reducida desde el nacimiento de la moneda común europea. Vamos a asumir, que el
tipo de cambio permanece constante. Los factores fundamentales de riesgo para
la factura petrolera son la
cantidad y el precio. Si el precio se mantiene y
las previsiones de crecimiento al 2% se confirman, aunque la factura crecería
por la estrecha relación entre crecimiento económico y consumo de petróleo,
podríamos continuar con nuestro insatisfactorio modelo de desarrollo
“crecentista”. Sin embargo, todo parece indicar que, a medio plazo, los precios
del petróleo,
en un clima de alta volatilidad, van a tender a dispararse. La
producción de los campos de petróleo no convencional explotados mediante
’fracking’, que han aupado a EE.UU. de nuevo al protagonismo como uno de los
principales productores, decae exponencialmente al poco tiempo de comenzar a
ser explotado y son difícilmente rentables (Heinberg, 2014). De hecho, Zero Hedge publicaba
recientemente un gráfico en el que se ve cómo
los costes de los principales
yacimientos se acercan peligrosamente (los que no lo han traspasado ya) al
precio mínimo necesario para rentabilizar sus pozos. Este espejismo de precios
bajos es solo un paréntesis
en la época del “pico del petróleo”, en la que
entramos en 2006, motivado por la
caída de la demanda (por la crisis económica)
y
el aumento de la oferta (incremento momentáneo de la cantidad extraída
gracias a nuevas técnicas como el ‘fracking’), combinado con operaciones
defensivas por parte de la OPEP. El “pico del petróleo” no habla del
agotamiento del combustible fósil, pues este nunca se producirá, sino de la
disminución de la rentabilidad energética y económica del crudo restante. Tras
más de una centuria extrayendo petróleo del subsuelo, el que nos queda es de
peor calidad y más difícil de extraer, por lo que la tecnología solo puede
darnos respiros momentáneos en nuestra particular huida hacia delante.
La
endiablada paradoja en la que se encuentra nuestro futuro energético reside en
que los bajos precios del petróleo
desincentivan las inversiones,
como alertó recientemente la AIE, y que éstas solo tendrán sentido, empresarialmente
hablando, cuando el precio del petróleo sea lo suficientemente alto como para
acometerlas. Esta trampa nos aboca a un escenario de inestabilidad de precios
con
una intensa tendencia al alza (que, paradójicamente, es la única que podría "salvarnos" de la escasez), lo que hará que nuestra factura energética
se torne insostenible, lastrando un crecimiento económico que, en el modelo
actual, está fuertemente ligado al empleo, entre otras variables de relevancia
socioeconómica. En 2013, con los precios del crudo por las nubes, las
importaciones
restaban 4,3 puntos a nuestro PIB. La caída del precio del petróleo
hasta reducirse a la mitad comenzó en julio, por lo que no se trasladará a las
cuentas del PIB en este ejercicio de manera particularmente intensa. Los
analistas asumen que el petróleo se mantendrá en el atípico nivel actual, pero
bastaría con que se recuperara la posición de hace tan solo 6 meses para que
toda la parte de ese 2’5% de crecimiento imputado a los bajos precios quedase
reducida a la mitad. A veces,
simplemente, da la sensación de que los Gobiernos y analistas insisten en cavar
su propia tumba aventurando previsiones inconsistentes, que luego se podrán
volver en su contra. Y esta vez puede salirles realmente caro.
Predicción tendencial (optimista por regresión lineal) de los precios del petróleo.